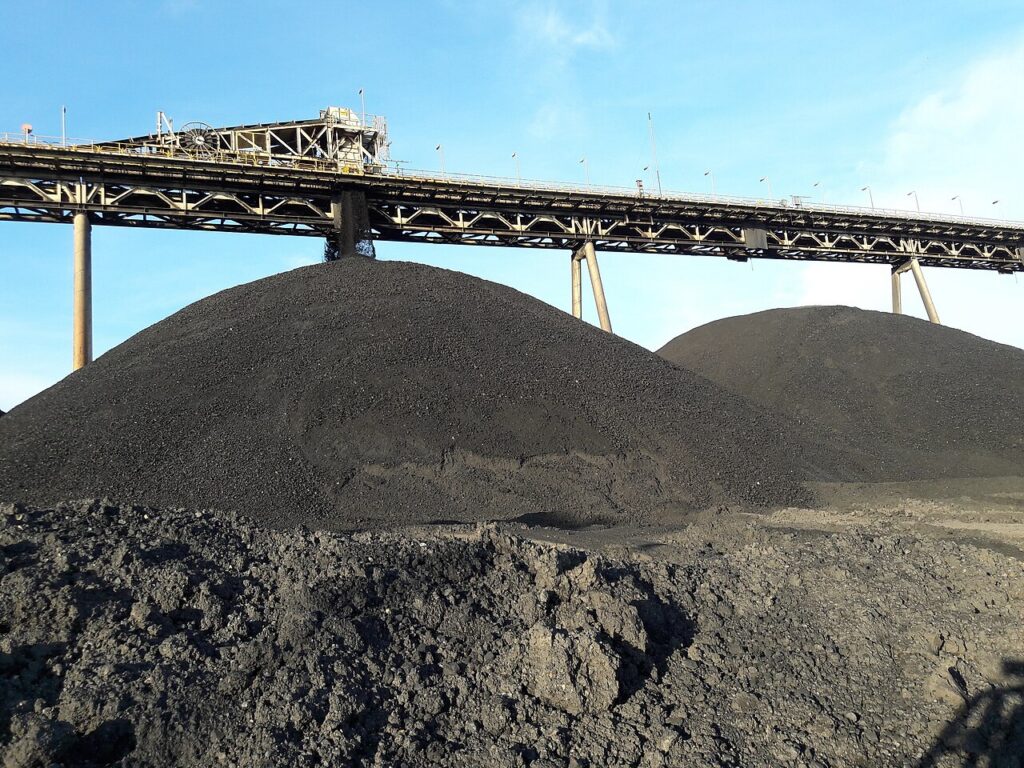
Tambang nasional kembali menjadi sorotan setelah riset sekuritas memproyeksikan pendapatan PT Bumi Resources Tbk (BUMI) menembus 2,32 miliar dolar Amerika Serikat pada 2028. Angka itu setara sekitar Rp41,76 triliun dengan asumsi kurs Rp18.000 per dolar. Proyeksi tersebut disusun Phintraco Sekuritas dan dipublikasikan pada Minggu, 25 Oktober 2026. Bagi pasar, laporan itu menjadi petunjuk arah emiten batu bara milik Grup Bakrie dan Salim tersebut setelah kinerja semester pertama yang tumbuh cukup tajam.
Tambang Nasional: Proyeksi Pendapatan BUMI
Phintraco Sekuritas memperkirakan pendapatan BUMI tumbuh 13,4 persen menjadi 1,62 miliar dolar pada tahun fiskal 2026. Angka itu setara sekitar Rp29,16 triliun. Dari situ, pendapatan diproyeksikan naik lagi menjadi 2,32 miliar dolar pada 2028. Ringkasan riset tersebut dikutip BeritaSatu dan Suara.com.
Proyeksi itu tidak berdiri sendiri. Di sisi laba, analis memperkirakan laba bersih BUMI naik dari 113,4 juta dolar pada tahun fiskal 2026 menjadi 187,7 juta dolar pada 2028. Margin laba bersih diperkirakan menguat dari 7,0 persen menjadi 8,1 persen. Artinya, pertumbuhan pendapatan diikuti perbaikan profitabilitas, bukan sekadar kenaikan volume.
Bagi pembaca di daerah tambang, angka ini penting karena menyangkut arah investasi. Ekspansi perusahaan besar biasanya berdampak pada lapangan kerja, penerimaan daerah, dan permintaan jasa pendukung. Namun, proyeksi analis bukan jaminan realisasi. Semua bergantung pada harga komoditas, cuaca, dan kebijakan pemerintah.
Iklan
Campus Commercial Park: rukost di kawasan kampus
C.CO Park menghadirkan kawasan ruko dan kost dalam satu gerbang, dirancang untuk mahasiswa dan penghuni sekitar kampus. Cocok untuk yang mencari aset produktif dengan pengelolaan kawasan yang tertata.
Angka Kinerja Semester Pertama
Riset itu merujuk pada kinerja semester pertama 2026. BUMI membukukan pendapatan 858 juta dolar, atau sekitar Rp15,44 triliun. Angka itu tumbuh 27,2 persen secara tahunan. Realisasi tersebut setara dengan 51 persen dari estimasi pendapatan untuk tahun fiskal 2026.
Dari sisi laba, perusahaan mencatat 59 juta dolar atau sekitar Rp1,06 triliun. Laba bersih itu melonjak 188,4 persen secara tahunan. Lonjakan sebesar itu menunjukkan beban yang lebih terkendali dibanding periode yang sama tahun sebelumnya. Kombinasi pendapatan naik dan biaya tertahan menjadi dasar optimisme analis.
Meski begitu, kinerja setengah tahun tidak selalu mencerminkan setahun penuh. Harga batu bara bisa berubah cepat mengikuti permintaan global. Curah hujan di area tambang juga memengaruhi produksi dan pengangkutan. Karena itu, investor biasanya menunggu laporan kuartal ketiga sebelum menyimpulkan arah tahunan.
Target Penjualan Batu Bara 2026
Perusahaan memasang target penjualan batu bara pada rentang 82 juta sampai 84 juta ton untuk 2026. Target itu menjadi salah satu asumsi utama dalam proyeksi pendapatan. Volume penjualan yang terjaga dinilai bisa menopang pertumbuhan meski harga tidak melonjak. Sebaliknya, gangguan produksi berpotensi memangkas realisasi.
Angka target tersebut perlu dibaca bersama konteks sektor yang lebih luas. Pemerintah mematok produksi batu bara nasional pada kisaran 700 juta ton tahun ini, lebih rendah dibanding tahun lalu yang mencapai 790 juta ton. Kebijakan itu diambil untuk menjaga harga dan mengendalikan pasokan. Penjelasan tersebut muncul dalam pemberitaan CNBC Indonesia.
Di tingkat global, posisi Indonesia tetap penting. Pasokan batu bara nasional menyumbang porsi besar kebutuhan dunia, terutama untuk pembangkit listrik di Asia. Ketergantungan pasar pada komoditas ini membuat harga bergerak mengikuti musim dan kebijakan negara pengimpor. Bagi emiten seperti BUMI, stabilitas permintaan lebih berharga daripada lonjakan harga sesaat.
Aset KPC, Arutmin, dan PEB
BUMI mengoperasikan bisnis batu bara melalui Kaltim Prima Coal, Arutmin Indonesia, dan Pendopo Energi Batubara. Ketiga aset itu menjadi tulang punggung produksi perusahaan. Riset menyebut total cadangan dan sumber daya batu bara ketiganya mencapai 9,3 miliar ton. Angka itu menempatkan perusahaan pada posisi pemilik sumber daya yang sangat besar.
Kaltim Prima Coal selama ini dikenal sebagai salah satu tambang batu bara terbesar di Indonesia. Arutmin memiliki wilayah kerja yang tersebar di Kalimantan Selatan. Adapun Pendopo Energi Batubara berada di Sumatera Selatan. Kombinasi wilayah kerja yang tersebar memberi keleluasaan dalam mengatur produksi dan logistik.
Skala sumber daya sebesar itu juga membawa konsekuensi. Perusahaan dituntut konsisten menjalankan kewajiban reklamasi dan pengelolaan lingkungan. Di sisi lain, pemerintah semakin ketat mengawasi kepatuhan pemegang izin. Pengalaman di sejumlah daerah menunjukkan persoalan lingkungan bisa berdampak pada kelangsungan operasi, seperti terlihat dari pembahasan tentang kebijakan hilirisasi batu bara yang terus bergulir.