Berita Indonesia soal keringanan pajak kembali mencuat setelah Direktorat Jenderal Pajak Kementerian Keuangan memberi ruang pengurangan hingga penghapusan sanksi administratif bagi penunggak pajak. Kebijakan itu tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang diteken Direktur Jenderal Pajak Bimo Wijayanto pada 8 Oktober 2026. Fasilitas tersebut tidak diberikan otomatis, karena wajib pajak harus mengajukan permohonan dan memenuhi sejumlah syarat. Bagi banyak pelaku usaha kecil, aturan ini menjadi kesempatan menutup tunggakan lama tanpa beban sanksi yang menumpuk.
Berita Indonesia: Aturan Baru soal Sanksi Pajak
KEP-239/PJ/2026 mengatur pengurangan atau penghapusan sanksi administratif di bidang perpajakan. Aturan ini merupakan tindak lanjut dari Pasal 27A Peraturan Menteri Keuangan Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026. PMK tersebut diundangkan pada 2 Oktober 2026, lalu keputusan teknisnya menyusul enam hari kemudian. Dua beleid itu menjadi dasar hukum bagi wajib pajak yang ingin meminta keringanan.
Direktorat Jenderal Pajak menyebut kebijakan ini bertujuan meningkatkan kepatuhan wajib pajak sekaligus mendorong perekonomian nasional. Logikanya sederhana, wajib pajak yang terbebani sanksi besar cenderung menunda pelaporan. Dengan keringanan, mereka diharapkan lebih cepat menyelesaikan kewajiban. Penjelasan itu disampaikan dalam siaran resmi DJP dan pemberitaan CNN Indonesia.
Yang perlu dicatat, keringanan ini tidak menghapus pokok pajak. Yang dikurangi atau dihapus hanya sanksi administratifnya. Pokok pajak yang terutang tetap harus dibayar sesuai ketentuan. Karena itu, wajib pajak perlu menghitung ulang kewajibannya sebelum mengajukan permohonan.
Iklan
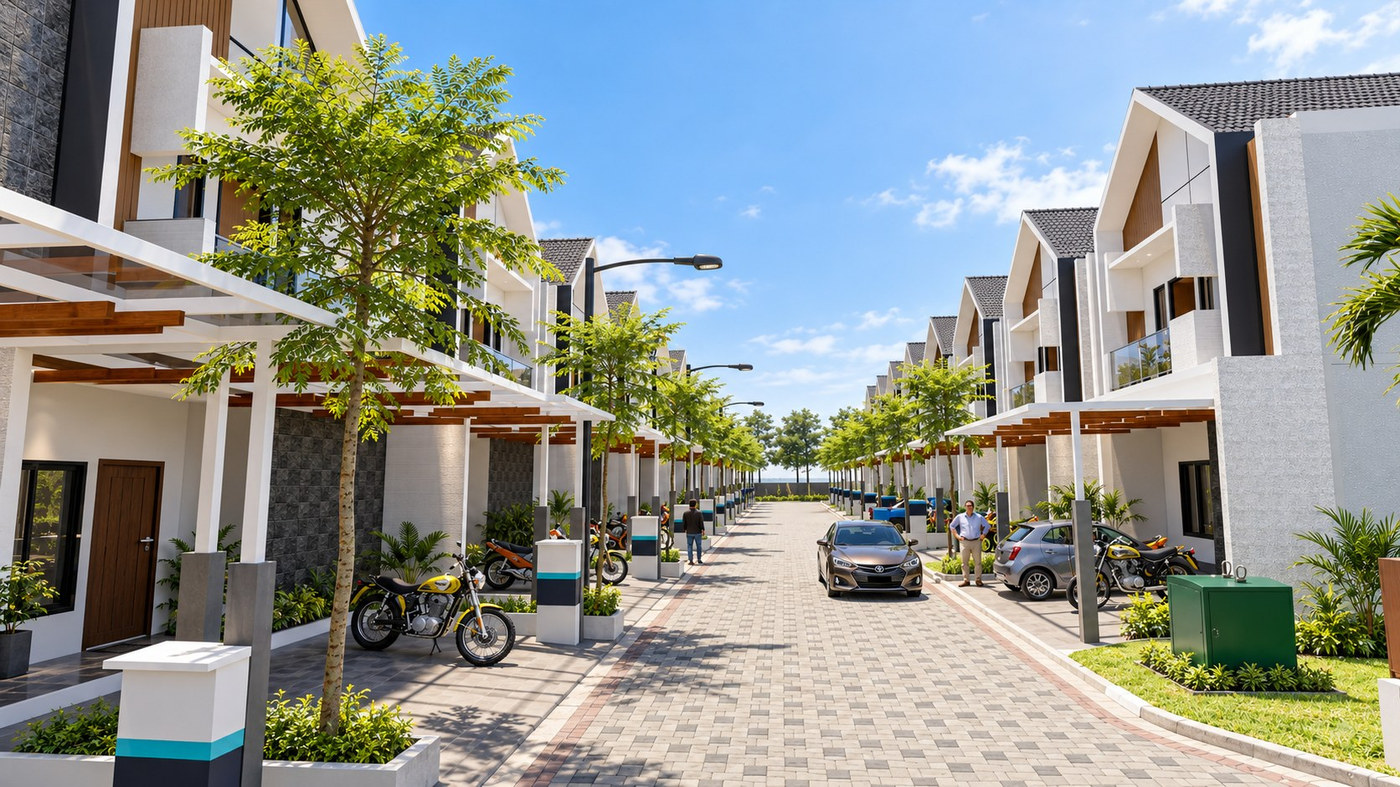
Paviliun Akademika: punya kost tanpa repot kelola
Paviliun Akademika menghadirkan pilihan investasi kost terkelola di Akademika Townhouse, Gowa. Unit disiapkan untuk disewakan, dengan pengelolaan kawasan yang ditangani pemilik proyek.
Skema 100, 50, dan 25 Persen
Besaran keringanan bergantung pada waktu penyampaian Surat Pemberitahuan. Untuk sanksi keterlambatan SPT Tahunan Pajak Penghasilan sampai tahun pajak 2025 dan SPT Masa sampai masa pajak September 2026 yang berstatus kurang bayar, penghapusan 100 persen diberikan bila SPT disampaikan pada 8 Oktober sampai 31 Desember 2026. Pengurangan 50 persen berlaku untuk penyampaian 1 Januari sampai 31 Maret 2027. Adapun pengurangan 25 persen berlaku untuk penyampaian 1 April sampai 30 Juni 2027.
Skema berjenjang itu membuat waktu pengajuan menjadi faktor penentu. Semakin cepat wajib pajak membetulkan laporannya, semakin besar sanksi yang dihapus. Rincian periode dan besaran tersebut dikutip detikcom dari lampiran keputusan tersebut. Untuk jenis sanksi lain, besaran pengurangan mengikuti ketentuan khusus dalam lampiran yang sama.
Lampiran itu juga memuat variasi besaran lain, mulai dari 100 persen, 90 persen, 75 persen, 50 persen, hingga 25 persen. Variasinya bergantung pada jenis sanksi dan periode pemenuhan kewajiban. Karena itu, wajib pajak disarankan membaca lampiran secara utuh, bukan hanya mengandalkan ringkasan berita. Kesalahan memahami kategori sanksi bisa membuat permohonan ditolak.
Sanksi Apa Saja yang Dicakup
Cakupan keringanan cukup luas. Selain keterlambatan penyampaian SPT, aturan ini menyasar sanksi akibat pembetulan SPT atas kemauan sendiri. Sanksi keterlambatan pembayaran atau penyetoran pajak juga termasuk. Begitu pula sanksi administratif yang tercantum dalam surat ketetapan pajak, surat ketetapan pajak Pajak Bumi dan Bangunan, serta surat tagihan pajak.
Keringanan juga berlaku untuk sanksi atas hasil pemeriksaan terhadap harta yang belum atau kurang diungkapkan dalam program pengungkapan sukarela. Ketentuan itu merujuk pada PMK Nomor 196/PMK.03/2021. Bagi wajib pajak yang pernah mengikuti program tersebut, pasal ini bisa menjadi pintu untuk merapikan sisa kewajiban. Namun, pembuktiannya tetap memerlukan dokumen pendukung yang lengkap.
Meski cakupannya luas, tidak semua jenis sanksi otomatis masuk. Wajib pajak perlu memastikan jenis sanksi yang dikenakan kepadanya tercantum dalam lampiran keputusan. Jika tidak tercantum, permohonan bisa diproses dengan dasar berbeda. Karena itu, konsultasi dengan petugas pajak atau konsultan dinilai penting sebelum mengajukan.