Cara Mengajukan lewat Coretax
Permohonan keringanan dapat diajukan melalui sistem Coretax. Mekanisme itu memudahkan wajib pajak karena tidak perlu datang ke kantor pajak untuk menyerahkan berkas. Semua dokumen diunggah melalui kanal resmi tersebut. Informasi soal jalur pengajuan ini dilaporkan DDTC News.
Batas waktu pengajuan permohonan paling lambat 1 Oktober 2028. Tenggat itu memberi ruang cukup panjang bagi wajib pajak untuk menyiapkan dokumen. Namun, ruang waktu yang panjang tidak berarti besaran keringanan tetap. Seperti dijelaskan sebelumnya, nilai pengurangan mengecil seiring berjalannya waktu.
Sebelum mengajukan, wajib pajak sebaiknya menyiapkan bukti penyampaian SPT, bukti pembayaran, serta dokumen pendukung lain. Kelengkapan berkas menentukan kecepatan proses verifikasi. Pengalaman di sejumlah kantor pajak menunjukkan permohonan yang dokumennya tidak lengkap harus dikembalikan untuk perbaikan.
Iklan
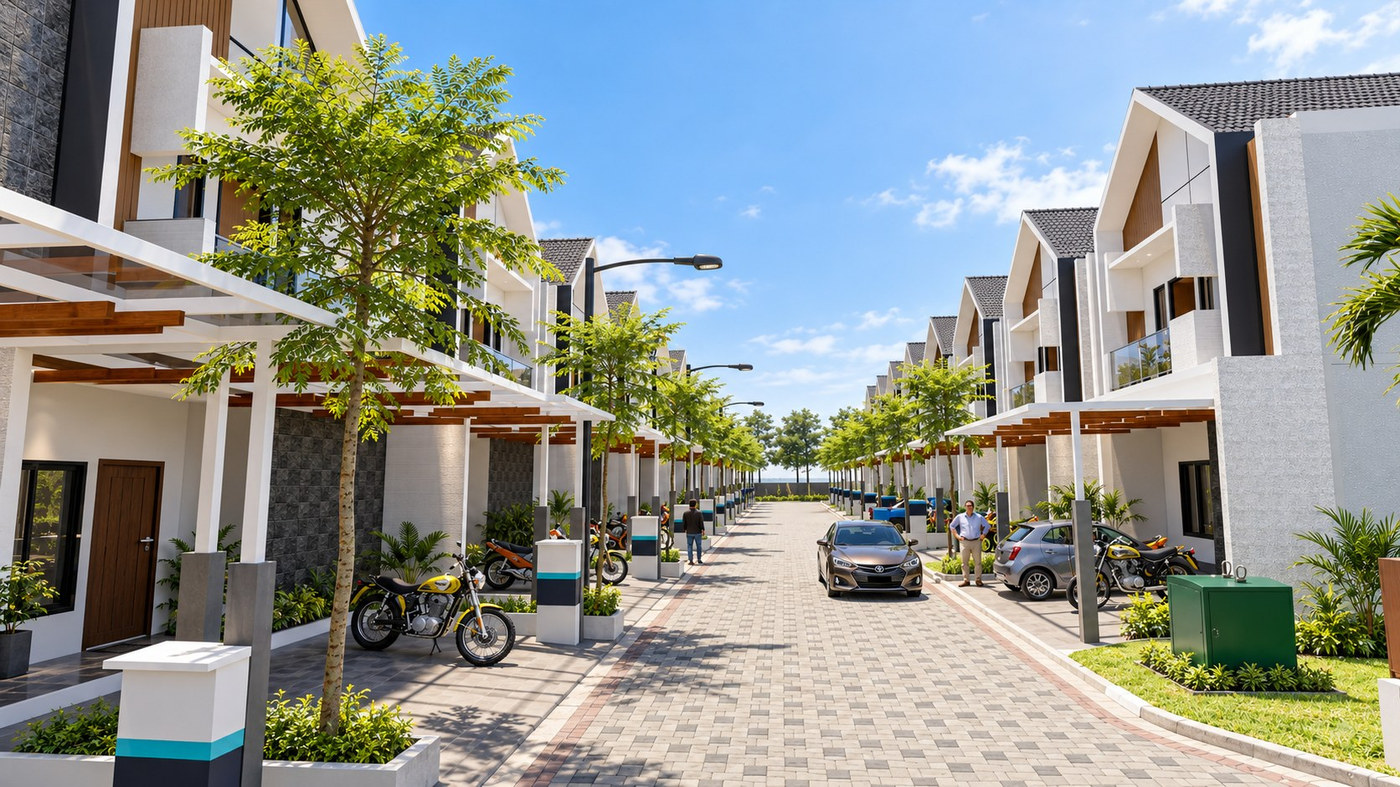
Paviliun Akademika: punya kost tanpa repot kelola
Paviliun Akademika menghadirkan pilihan investasi kost terkelola di Akademika Townhouse, Gowa. Unit disiapkan untuk disewakan, dengan pengelolaan kawasan yang ditangani pemilik proyek.
Syarat yang Harus Dipenuhi
Permohonan harus memenuhi ketentuan dalam Pasal 23 dan Pasal 24 PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026. Salah satu syarat yang disebut adalah wajib pajak tidak sedang mengajukan gugatan atau upaya hukum lain atas ketetapan yang bersangkutan. Syarat lain mencakup penyampaian surat pernyataan dari wajib pajak.
DJP menegaskan fasilitas ini tidak diberikan secara otomatis. Wajib pajak harus aktif mengajukan dan memenuhi seluruh persyaratan. Pernyataan itu disampaikan dalam forum diskusi terbatas yang digelar Kanwil DJP Jakarta Utara bersama asosiasi dan praktisi perpajakan pada 20 Oktober 2026. Forum tersebut membahas pelaksanaan PMK Nomor 71 Tahun 2026 di lapangan.
Bagi wajib pajak yang sedang bersengketa, keringanan ini belum tentu bisa dinikmati. Karena itu, penting memastikan status perkara sebelum mengajukan. Kesalahan membaca syarat bisa membuat permohonan gugur tanpa pengembalian biaya.
Siapa yang Paling Diuntungkan
Pelaku usaha mikro, kecil, dan menengah termasuk pihak yang paling merasakan dampak aturan ini. Banyak di antara mereka menunda pelaporan karena kesulitan arus kas. Sanksi administratif yang menumpuk kemudian membuat kewajiban terasa makin berat. Keringanan bertahap memberi ruang untuk merapikan pembukuan tanpa langsung menanggung seluruh denda.
Pemerintah daerah juga berkepentingan karena kepatuhan pajak pusat dan daerah saling terkait. Sosialisasi di daerah menjadi kunci agar wajib pajak memahami mekanisme baru ini. Di Luwu Timur, pelatihan bagi bendahara pajak dan sinergi lintas instansi menjadi contoh upaya penguatan pemahaman administrasi, seperti tercatat dalam pemberitaan SuaraLutim soal pelatihan bendahara pajak dan sinergi pajak daerah.
Konsultan pajak dan asosiasi juga mendapat peran baru. Mereka diminta membantu klien membaca lampiran keputusan yang cukup teknis. Tanpa pendampingan, wajib pajak kecil berisiko salah memilih dasar permohonan. Karena itu, asosiasi mendorong adanya panduan ringkas dari kantor pajak setempat.
Risiko dan Pengawasan
Kebijakan keringanan selalu membawa risiko moral hazard. Ada kemungkinan wajib pajak sengaja menunda pelaporan karena tahu akan ada pengampunan sanksi di kemudian hari. DJP menyebut kebijakan ini bersifat terbatas pada periode tertentu, sehingga tidak menjadi jalan rutin untuk menghindari sanksi. Pembatasan waktu itu menjadi pengaman utama.
Pengawasan tetap berjalan melalui pemeriksaan dan pencocokan data. Wajib pajak yang memanfaatkan fasilitas tetapi kemudian terbukti menyembunyikan harta bisa menghadapi sanksi baru. Karena itu, kejujuran dalam mengungkap harta menjadi syarat substantif, bukan sekadar formalitas. Data perpajakan yang saling terhubung memudahkan otoritas menelusuri ketidaksesuaian.
Di sisi lain, pemerintah perlu memastikan sosialisasi menjangkau wajib pajak di luar kota besar. Kesenjangan informasi bisa membuat fasilitas ini hanya dinikmati pengusaha yang punya akses ke konsultan. Tanpa pemerataan informasi, tujuan meningkatkan kepatuhan secara nasional akan sulit tercapai.
FAQ Seputar Keringanan Sanksi Pajak
Apa dasar hukum keringanan sanksi pajak ini?
Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang berlaku sejak 8 Oktober 2026, sebagai tindak lanjut PMK Nomor 71 Tahun 2026.
Berapa besar penghapusan sanksinya?
Sampai 100 persen bila SPT disampaikan pada 8 Oktober hingga 31 Desember 2026, lalu 50 persen pada 1 Januari sampai 31 Maret 2027, dan 25 persen pada 1 April sampai 30 Juni 2027.
Kapan batas akhir pengajuan permohonan?
Permohonan diajukan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028 melalui kanal yang disediakan, termasuk Coretax.
Baca juga
- Politik Nasional: KPK Usul Aset di Luar LHKPN Dirampas
- Viral Nusantara: Jepang, AS, Korsel Incar Pasar Nuklir RI
- Tambang Nasional: Ponton Batu Bara Hantam Rumah Warga
Kumpulan berita terbaru seputar berita Luwu Timur ada di kanal berita Luwu Timur.