

Pandangan Pakar dan Rekomendasi BPK
Pemkab menguatkan argumennya dengan pendapat pakar hukum administrasi dan tata negara, Dr. Zainuddin Djaka. Menurut dia, pemanfaatan overburden dan top soil untuk kebutuhan operasional dapat memenuhi unsur “dimanfaatkan” sebagaimana diatur Pasal 71 ayat (1) UU Nomor 1 Tahun 2022. Ia juga menyebut pemeriksaan Badan Pemeriksa Keuangan (BPK) RI telah menguji pemanfaatan material MBLB ikutan untuk reklamasi, pascatambang, maupun penggunaan lain di luar pengecualian objek pajak.
Pandangan sebaliknya datang dari pengamat kebijakan publik Universitas Islam Negeri Alauddin Makassar, Ibnu Hadjar, yang dalam pemberitaan ANTARA menilai pengenaan pajak atas overburden tidak sejalan dengan aturan perpajakan nasional bila material itu tidak diperjualbelikan dan hanya dipakai untuk rehabilitasi lahan. Ia juga menyoroti risiko fiskal jika target pajak dimasukkan ke dalam APBD sebelum dasar hukumnya dianggap kuat.
Di sisi lain, Top News (7/11/2026) memberitakan bahwa BPK menegaskan material reklamasi sebagai objek pajak, dengan potensi penerimaan yang disebut mencapai sekitar Rp229 miliar. Sampai berita ini disusun, SuaraLutim belum memperoleh salinan dokumen pemeriksaan maupun rincian perhitungan atas angka tersebut, sehingga angka itu dicatat sebagai klaim yang beredar di pemberitaan, bukan sebagai kesimpulan.
Iklan

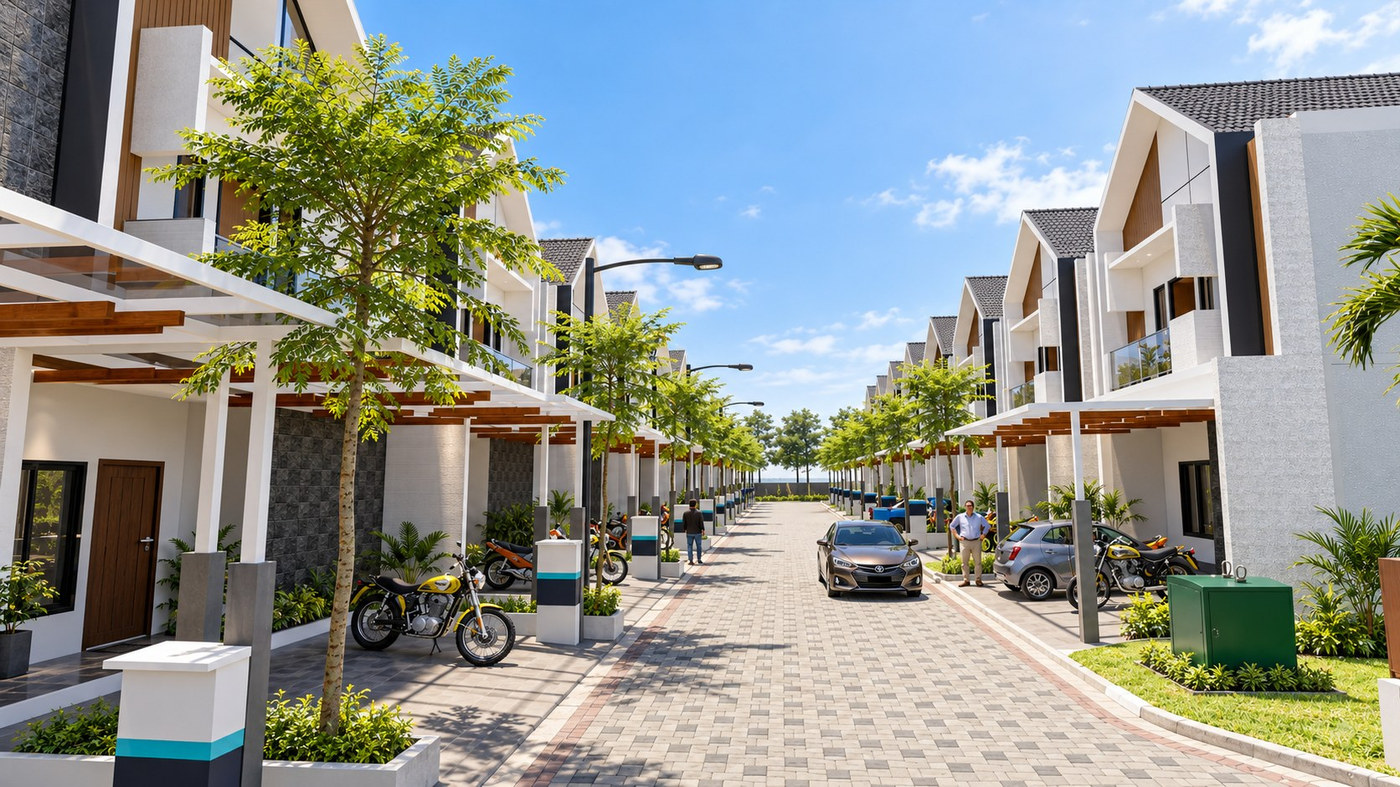
Paviliun Akademika: punya kost tanpa repot kelola
Paviliun Akademika menghadirkan pilihan investasi kost terkelola di Akademika Townhouse, Gowa. Unit disiapkan untuk disewakan, dengan pengelolaan kawasan yang ditangani pemilik proyek.
Hubungannya dengan APBD dan Target PAD
Pajak MBLB masuk kelompok pendapatan asli daerah. Dalam pemberitaan ANTARA, Pemkab disebut menargetkan penerimaan dari pos ini sebesar Rp167 miliar pada APBD Perubahan 2026. Target sebesar itu menjelaskan mengapa penagihan kepada perusahaan besar menjadi prioritas, sekaligus menjelaskan mengapa polemiknya cepat memanas.
Secara akuntansi daerah, target yang terlalu tinggi tanpa kepastian realisasi bisa menekan belanja. Sebaliknya, bila tagihan sah tetapi tidak tertagih, ruang fiskal daerah tetap sempit. Karena itu, penyelesaian yang paling menentukan bukan perdebatan di media, melainkan kejelasan status hukum tagihan dan jadwal pembayaran.
Pemkab menyebut telah didukung rekomendasi BPK dan berharap manajemen perusahaan kooperatif. Namun, belum ada keterangan resmi mengenai langkah berikutnya bila tagihan tidak dilunasi, misalnya penagihan bertahap, keberatan wajib pajak, atau jalur sengketa.
Apa yang Belum Terjawab
Sampai artikel ini ditayangkan, SuaraLutim belum memperoleh pernyataan resmi dari PT Vale Indonesia Tbk mengenai sikap perusahaan terhadap tagihan Rp311 miliar. Belum ada pula keterangan resmi mengenai apakah perusahaan telah mengajukan keberatan, apakah ada pembayaran sebagian, dan bagaimana perhitungan volume material disusun.
Pertanyaan lain yang belum terjawab: apakah tagihan ini akan memengaruhi target PAD 2027 yang sedang dibahas DPRD, dan apakah ada perubahan tata cara pencatatan material ikutan di lingkungan perusahaan maupun di dinas teknis. Pembaca perlu membedakan dua hal: keberadaan dasar hukum pemungutan dan tingkat kepatuhan wajib pajak. Keduanya tidak otomatis sama.
Yang bisa dipastikan, isu ini bukan sekadar persoalan satu perusahaan. Pola penagihan pajak material ikutan berpotensi diterapkan ke pemegang izin lain di Luwu Timur. Karena itu, kejelasan metode penghitungan dan transparansi dokumen akan menentukan apakah kebijakan ini diterima sebagai koreksi tata kelola atau dipersepsikan sebagai beban baru.
SuaraLutim akan memperbarui artikel ini bila ada keterangan resmi dari perusahaan, Bapenda, atau DPRD. Pembaca yang ingin melihat konteks sebelumnya dapat membaca artikel DPRD desak Vale lunasi pajak Rp311 miliar dan pembahasan Pansus DPRD tagih pajak Vale Rp159 miliar.
FAQ: Pajak MBLB dan Tagihan ke PT Vale
Apa itu pajak MBLB ikutan? Pajak atas mineral bukan logam dan batuan yang diambil dari bumi, termasuk material ikutan kegiatan tambang yang dimanfaatkan di luar keperluan yang dikecualikan undang-undang.
Berapa nilai tagihannya? Sekitar Rp311 miliar, terdiri dari Rp14 miliar untuk reject disposal (September–Desember 2025) dan Rp297 miliar untuk pemanfaatan overburden, top soil, serta disposal (Januari 2025–Juni 2026).
Apakah PT Vale sudah menanggapi? Belum ada pernyataan resmi yang diperoleh SuaraLutim. Pemerintah daerah menyatakan berharap perusahaan kooperatif menindaklanjuti kewajiban tersebut.
Sumber
Luwuraya.com, “Pemkab Luwu Timur Jelaskan Dasar Tagihan Pajak MBLB PT Vale”, 7 November 2026. Bukamatanews.id, “Pemkab Luwu Timur Tagih Rp311 Miliar Pajak MBLB ke PT Vale”, 7 November 2026. Top News, “BPK Tegaskan Material Reklamasi PT Vale Objek Pajak”, 7 November 2026. ANTARA, laporan penilaian pengamat soal pajak MBLB overburden. Perda Kabupaten Luwu Timur Nomor 9 Tahun 2023; UU Nomor 1 Tahun 2022; PP Nomor 35 Tahun 2023.
Baca juga
- Pelatihan Operator Dump Truck: Bak, Muatan, dan Lisensi K3 di Jalur Hauling
- Tambang Luwu Timur: Kuota Bauksit Utuh, Nikel Dipangkas
- Tambang Luwu Timur: Alat Berat PT PUL Keluar dari Atue
Kumpulan berita terbaru seputar tambang Luwu Timur ada di kanal tambang Luwu Timur.
