
Apa Arti Integrasi Data bagi Penerimaan Daerah
PBB-P2 dan BPHTB adalah dua sumber pendapatan asli daerah yang sangat bergantung pada kualitas data bidang tanah. PBB-P2 bersifat tahunan dan menyasar semua objek pajak, sementara BPHTB menyertai setiap perolehan hak atas tanah atau bangunan.
Ketika data kedua jenis pajak itu tidak saling bicara, ada dua risiko yang biasanya muncul. Pertama, potensi penerimaan tidak terpungut karena objek pajak tidak terdata. Kedua, penagihan keliru kepada warga yang sebenarnya sudah memenuhi kewajibannya.
Integrasi data menekan kedua risiko tersebut secara bersamaan. Basis data yang valid membuat pemerintah daerah dapat menghitung potensi secara realistis, sementara warga dapat memverifikasi bahwa objek pajaknya tercatat dengan benar.
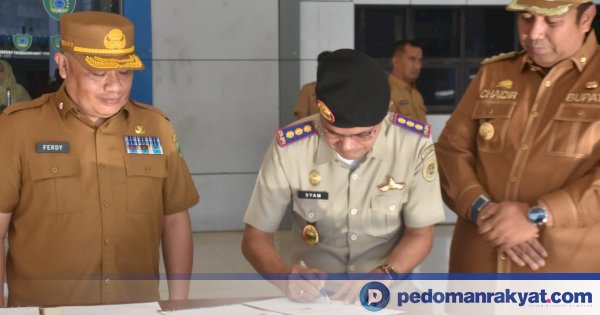
PKS tersebut berlaku selama dua tahun sejak ditandatangani dan dapat diperpanjang berdasarkan kesepakatan kedua pihak. Dengan integrasi ini, Pemkab Maros diharapkan memiliki basis data perpajakan yang lebih valid sekaligus mendukung optimalisasi penerimaan daerah dari sektor PBB-P2 dan BPHTB.
Pelajaran untuk Daerah Lain di Sulawesi Selatan
Pola yang ditempuh Maros menarik untuk dicermati daerah lain, termasuk di Luwu Timur. Sejumlah kabupaten sudah lebih dulu mendorong digitalisasi pembayaran pajak daerah, misalnya melalui kanal pembayaran berbasis QRIS untuk pajak air tanah dan retribusi.
Namun digitalisasi pembayaran tanpa pembenahan data hanya menyentuh ujung proses. Kualitas data objek pajak tetap menentukan apakah angka yang ditagih benar-benar mencerminkan kondisi di lapangan.
Karena itu, kerja sama lintas instansi seperti yang dilakukan Bapenda Maros dan Kantor Pertanahan dapat dibaca sebagai langkah yang melengkapi digitalisasi layanan. Dua hal itu sebaiknya berjalan bersama, bukan bergantian.
Pemerintah daerah juga perlu menyiapkan sumber daya manusia yang mampu merawat basis data dalam jangka panjang. Basis data yang baik akan kembali kusut bila tidak ada yang memutakhirkannya secara berkala.
Perlindungan Data dan Kepatuhan Wajib Pajak
Pertukaran data antarinstansi pemerintah tetap terikat pada aturan perlindungan data pribadi. Karena itu, kerja sama semacam ini biasanya mengatur batas data yang boleh diakses, siapa saja yang berwenang, dan untuk keperluan apa data itu dipakai.
Bagi wajib pajak, yang paling terasa bukan mekanisme teknisnya, melainkan dampak praktisnya. Data yang akurat membuat surat ketetapan pajak lebih dapat dipahami dan dipercaya.
Kepercayaan itu ujungnya berbicara soal kepatuhan. Wajib pajak cenderung memenuhi kewajiban ketika yakin bahwa dasar penghitungannya benar dan pelayanannya sederhana.
Karena itu, integrasi data sebaiknya diumumkan secara terbuka kepada masyarakat, termasuk manfaat dan batas perlindungan datanya, agar tidak menimbulkan kekhawatiran yang tidak perlu.
Langkah Teknis yang Perlu Disiapkan
Membangun integrasi data bukan pekerjaan sekali jadi. Pemerintah daerah perlu menyiapkan format data yang disepakati, mekanisme pembaruan berkala, serta petugas yang bertanggung jawab memverifikasi hasil pencocokan data.
Tanpa jadwal pemutakhiran yang jelas, hasil integrasi akan cepat usang, terutama di daerah dengan peralihan kepemilikan tanah dan perubahan fungsi lahan yang dinamis seperti di kawasan perkotaan dan sekitar kawasan pertambangan.
Karena itu, perjanjian kerja sama sebaiknya disertai indikator yang bisa diukur, misalnya persentase objek pajak yang datanya sudah padan dan jumlah bidang tanah yang berhasil diverifikasi setiap periode.
Pertanyaan yang Sering Diajukan
Apa itu PBB-P2 dan BPHTB? PBB-P2 adalah pajak atas bumi dan bangunan sektor perdesaan dan perkotaan yang menjadi kewenangan kabupaten/kota. BPHTB adalah bea yang dikenakan saat seseorang atau badan memperoleh hak atas tanah dan bangunan.
Mengapa data pertanahan perlu diintegrasikan dengan data pajak daerah? Karena objek pajak mengikuti bidang tanah. Bila data keduanya terpisah, luas, pemegang hak, dan nilai objek bisa berbeda sehingga penetapan pajak tidak akurat.
Berapa lama perjanjian kerja sama ini berlaku? PKS antara Bapenda Maros dan Kantor Pertanahan Maros berlaku dua tahun sejak ditandatangani pada 14 September 2026 dan dapat diperpanjang atas kesepakatan kedua pihak.
Integrasi data pertanahan dan perpajakan di Maros menunjukkan bahwa penguatan penerimaan daerah jarang lahir dari kebijakan besar yang berdiri sendiri. Ia lebih sering datang dari pekerjaan membenahi data, mencocokkan catatan antarinstansi, dan memastikan setiap bidang tanah hanya tercatat satu kali dengan informasi yang benar. Bagi daerah yang serius mengoptimalkan PBB-P2 dan BPHTB, mulai dari data adalah pilihan yang paling masuk akal.
Baca juga: Bapenda Perkuat Rekonsiliasi Retribusi Daerah, Pajak Air Tanah Kini Bayar Lewat QRIS, dan kanal Ekonomi & UMKM SuaraLutim.
Referensi: Pedoman Rakyat, Kementerian ATR/BPN, dan Kementerian Keuangan.