Lima titik rawan keluhan di koperasi simpan pinjam
Dari pengalaman lapangan, keluhan anggota jarang lahir dari angka yang besar. Ia lahir dari ketidakjelasan kecil yang berulang.
Pertama, setoran dan buku simpanan. Anggota ingin melihat catatannya sendiri, bukan mendengar “nanti dicek”. Koperasi yang tidak bisa menunjukkan catatan dengan cepat akan dicurigai, sekalipun catatannya benar.
Kedua, pengajuan pinjaman. Pasal 29 ayat (1) Permenkop 8/2023 menyebut sejumlah cara mengurangi risiko pinjaman, antara lain simpanan wajib pinjaman yang disisihkan dari nilai pinjaman, sistem tanggung renteng, dan jaminan berupa barang, hak tagih, atau fidusia. Bagi anggota, semua itu terasa seperti syarat yang menumpuk. Petugas yang mampu menjelaskan alasan tiap syarat dengan bahasa sehari-hari akan jauh lebih jarang berdebat di loket.
Ketiga, pencairan dan potongan. Selisih antara nilai yang disetujui dan uang yang diterima adalah sumber pertengkaran klasik. Pelatihan pelayanan prima mengajarkan satu kebiasaan sederhana: menghitung bersama anggota, di depannya, butir demi butir.
Keempat, penagihan. Ini titik paling sensitif. Penagihan yang dilakukan di depan tetangga, dengan nada meninggi, menyelesaikan satu tunggakan tetapi menghancurkan puluhan calon anggota. Koperasi berbeda dari perusahaan pembiayaan karena peminjamnya adalah pemilik lembaganya sendiri.
Kelima, penjelasan bunga dan batas usaha. Banyak petugas tidak siap menjawab pertanyaan semacam “kenapa bunganya segini?”. Padahal jawabannya ada di regulasi: Pasal 26 ayat (4) membatasi imbalan simpanan paling tinggi 9 persen per tahun, sedangkan Pasal 27 ayat (3) membatasi suku bunga pinjaman paling tinggi 24 persen per tahun, dengan ketentuan bahwa perubahan batas itu ditetapkan oleh Menteri. KSP dan USP Koperasi juga dilarang menjalankan kegiatan usaha pada sektor riil (Pasal 24 ayat (2)) dan dilarang melakukan kegiatan usaha selain yang diatur pada Pasal 23 (Pasal 23 ayat (7)). Ketika anggota bertanya mengapa koperasi tidak membuka usaha lain yang sedang ramai, jawaban yang benar bukan “tidak boleh”, melainkan penjelasan tentang batas yang menjaga dana anggota.
Iklan
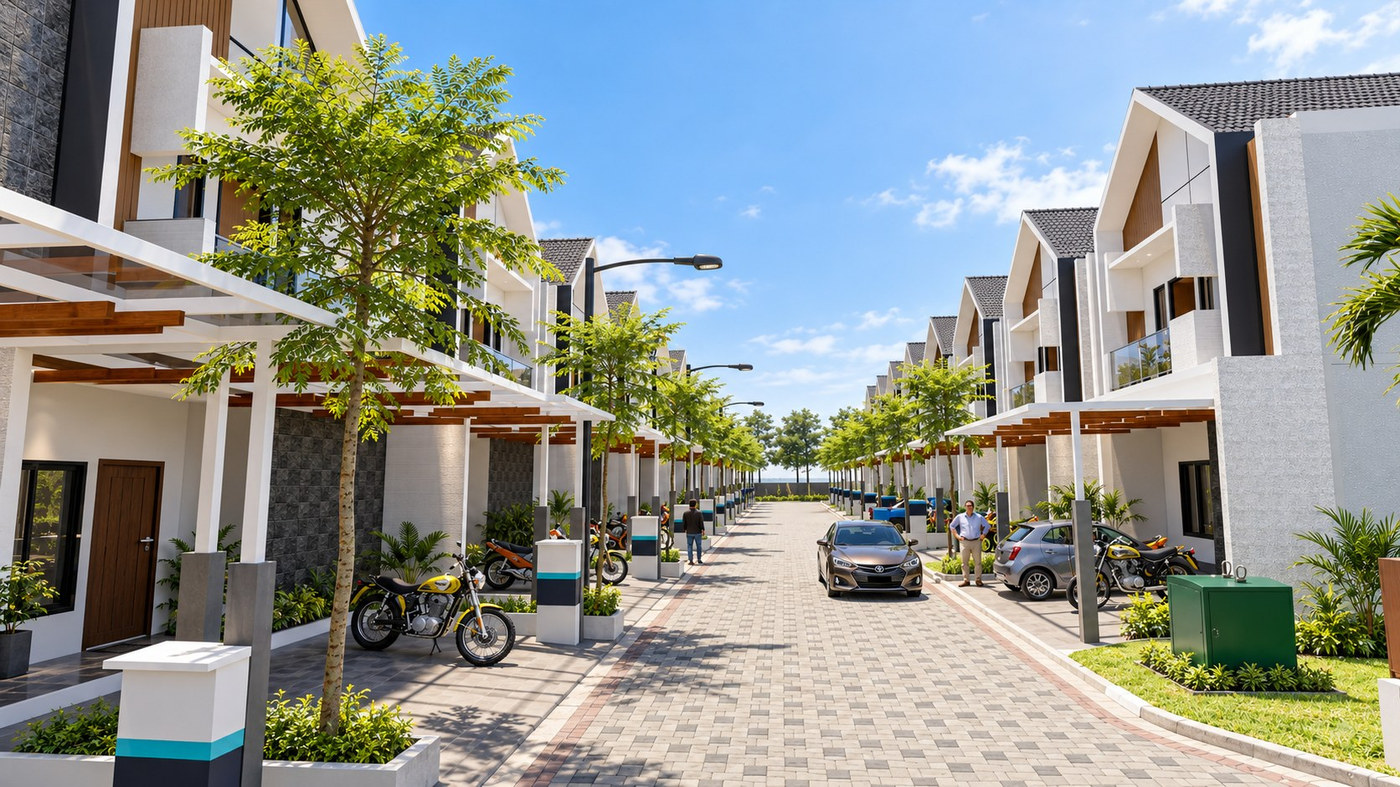
Paviliun Akademika: punya kost tanpa repot kelola
Paviliun Akademika menghadirkan pilihan investasi kost terkelola di Akademika Townhouse, Gowa. Unit disiapkan untuk disewakan, dengan pengelolaan kawasan yang ditangani pemilik proyek.
Materi pelatihan pelayanan prima untuk koperasi simpan pinjam
Kurikulum yang sehat untuk koperasi simpan pinjam tidak menyalin modul pelayanan ritel begitu saja. Enam materi berikut biasanya perlu ada.
Pertama, bahasa loket. Membuka percakapan, menyebut nama anggota, dan mengakhiri transaksi dengan memastikan anggota paham. Latihannya berupa percakapan pendek yang direkam dan didengar ulang oleh peserta sendiri.
Kedua, menjelaskan angka. Peserta berlatih menerjemahkan istilah internal menjadi kalimat yang bisa dipahami: sisa pokok, jasa pinjaman, simpanan wajib, tanggung renteng, agunan. Ujiannya sederhana: anggota harus bisa mengulang penjelasan itu dengan benar.
Ketiga, menerima keluhan. Kerangka empat langkah: mendengar tanpa memotong, mengulang inti keluhan, menyebut apa yang bisa dan tidak bisa dilakukan hari itu, lalu menetapkan kapan anggota akan mendengar kabar berikutnya. Janji yang tidak bisa ditepati lebih merusak daripada penolakan yang jelas.
Keempat, penagihan yang menjaga martabat. Kapan menagih lewat pesan, kapan menelepon, kapan datang, dan siapa yang boleh bicara. Batas kewenangan harus tegas: petugas loket tidak boleh menjanjikan restrukturisasi yang bukan kewenangannya.
Kelima, pelayanan yang setara. Materi ini langsung bersandar pada Pasal 20 ayat (2) huruf e UU 25/1992. Peserta diajak memeriksa kebiasaan kecil yang membuat layanan timpang: anggota yang dikenal petugas dilayani lebih dulu, keluarga pengurus mendapat penjelasan lebih lengkap, atau anggota lansia dibiarkan mengurus formulir sendiri.
Keenam, kerahasiaan. Data simpanan dan pinjaman adalah urusan pribadi. Membicarakannya di warung, di grup WhatsApp, atau di depan anggota lain adalah pelanggaran yang jauh lebih sering terjadi daripada yang diakui.
Sertifikasi kompetensi pengelola: syarat izin, bukan pelengkap
Di sinilah pelatihan bertemu dengan perizinan. Pasal 8 ayat (1) huruf j Permenkop 8/2023 mencantumkan “sertifikasi kompetensi di bidang keuangan Koperasi bagi Pengelola” sebagai salah satu persyaratan pengajuan izin usaha simpan pinjam. Untuk pembukaan jaringan pelayanan kantor cabang, Pasal 9 huruf n bahkan menyebut sertifikat kompetensi bagi calon kepala kantor cabang.
Kerangka sertifikasi kompetensi nasional sendiri dikelola oleh Badan Nasional Sertifikasi Profesi (BNSP), lembaga yang menjadi rujukan lembaga pelatihan dalam menyiapkan peserta uji. Karena itu, pelatihan untuk pengelola koperasi sebaiknya dirancang sejak awal mengarah ke uji kompetensi, bukan berhenti pada sertifikat kehadiran.
Lapisan terbaru datang dari Peraturan Menteri Koperasi Nomor 4 Tahun 2025 tentang Standar Kegiatan Usaha pada Penyelenggaraan Perizinan Berusaha Berbasis Risiko Sektor Perkoperasian. Pada Pasal 6 ayat (2), usaha simpan pinjam oleh koperasi wajib memiliki Perizinan Berusaha Sektor Perkoperasian. Lampiran peraturan itu, pada butir persyaratan untuk KSP Primer maupun USP, kembali menempatkan sertifikasi kompetensi di bidang keuangan koperasi bagi pengelola sebagai dokumen yang harus dipenuhi. Peraturan ini juga menegaskan bahwa usaha simpan pinjam oleh koperasi berada pada tingkat risiko tinggi (Pasal 5 ayat (3) huruf a).
Bagi pengurus, terjemahan praktisnya begini: orang yang duduk di belakang loket bukan sekadar petugas administrasi, melainkan pengelola dana milik anggota pada kegiatan berisiko tinggi. Pelatihan service excellent dan kompetensi pengelola koperasi yang dirancang LPK Lunarica mempertemukan dua sisi itu: keterampilan melayani dan pemahaman aturan yang melandasi setiap jawaban. Untuk kebutuhan perusahaan atau koperasi dengan peserta lebih dari satu tim, jalur in-house training bisa didiskusikan langsung dengan penyelenggara.